Translate

Blog of Strategic,General and Financial Management (English/Spanish)


Strategycorner is now expanding its content to include posts about General Management, Financial Management, Finance Transformation, Marketing and HR Management. Posts will be published in English or Spanish.


At the end of the blog there are different charts about Strategic Management in Spanish. In the archive area you could find a lot of posts about strategy and its execution in English/Spanish.

Jesús Peral
Executive MBA IE Business School, Madrid,Spain


Master in Strategic Management
IDE-CESEM Business School, Madrid, Spain


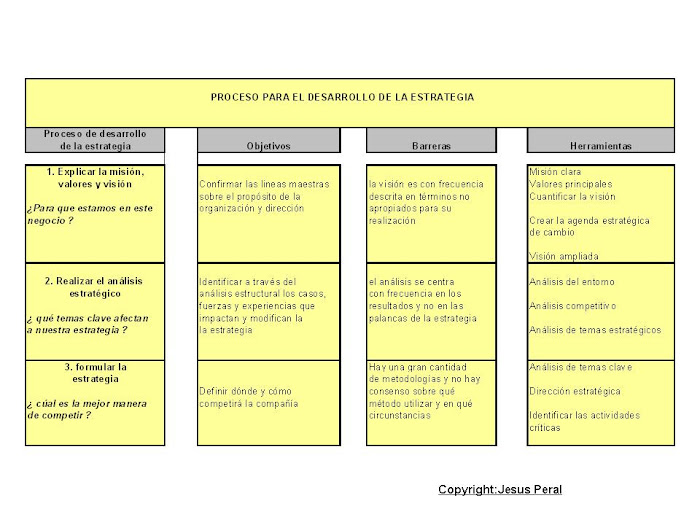
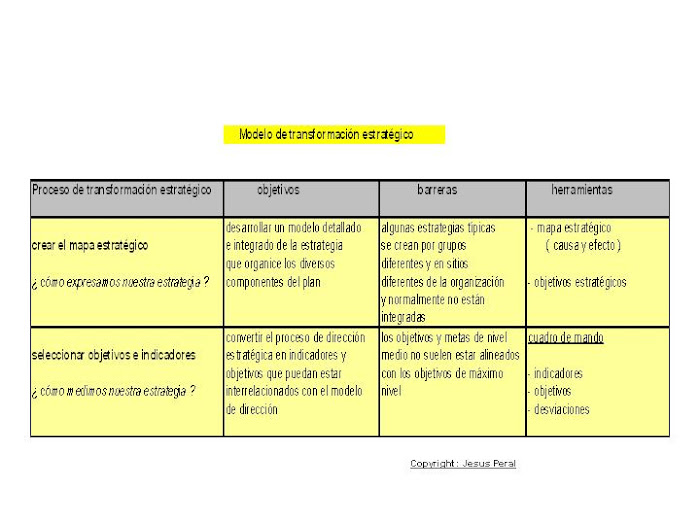
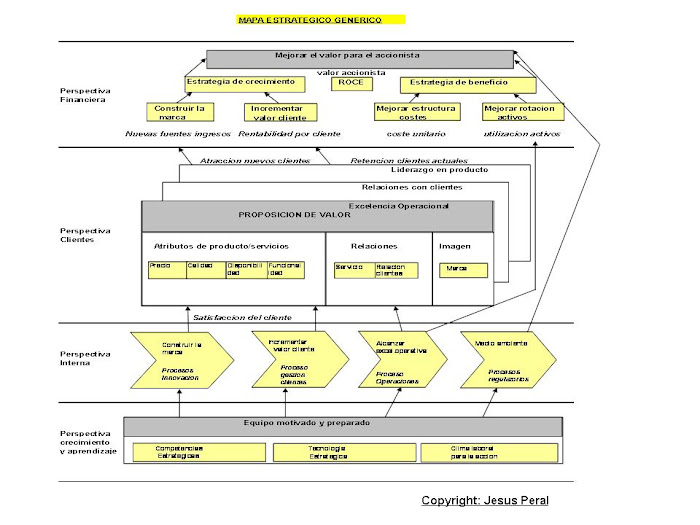
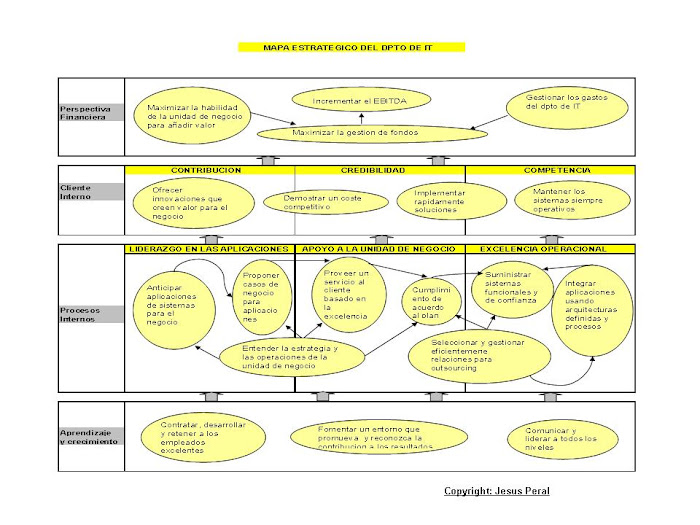
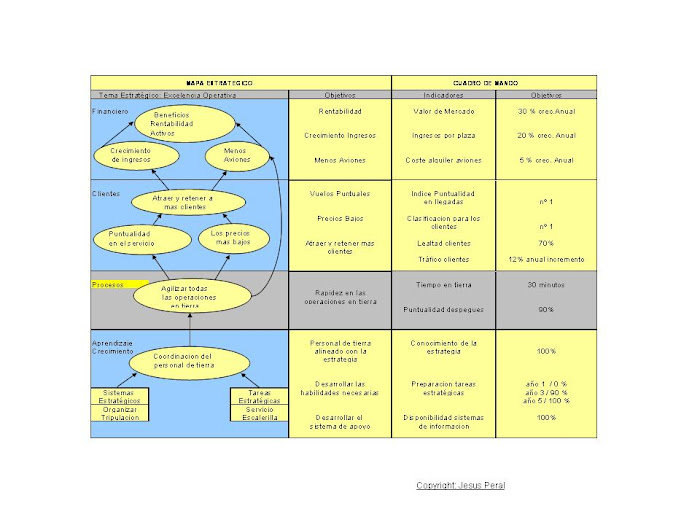
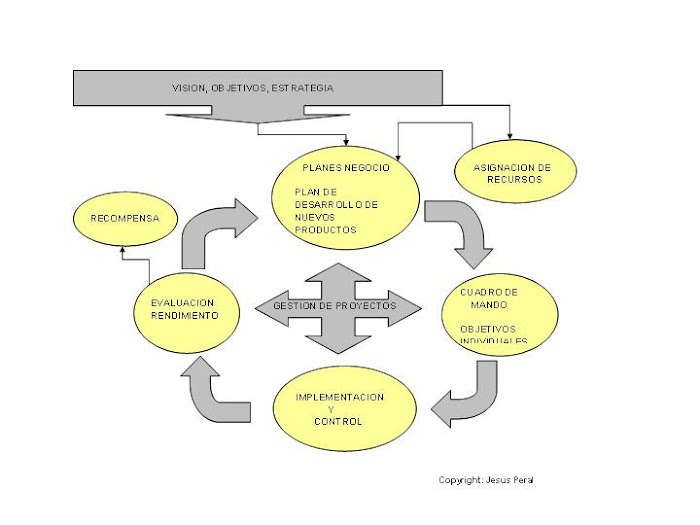
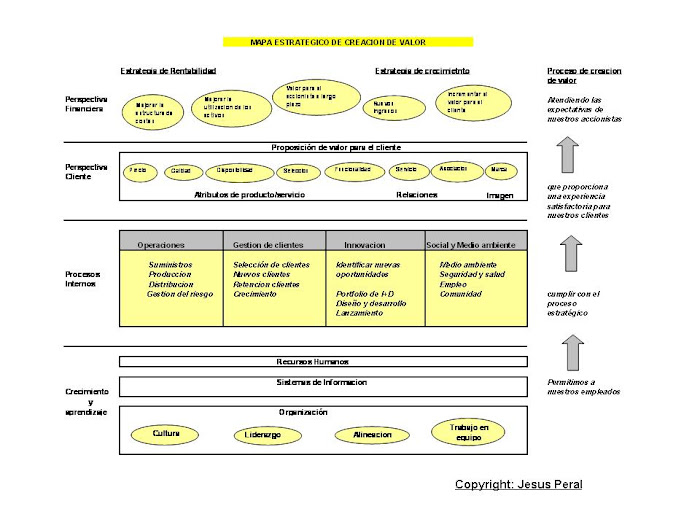
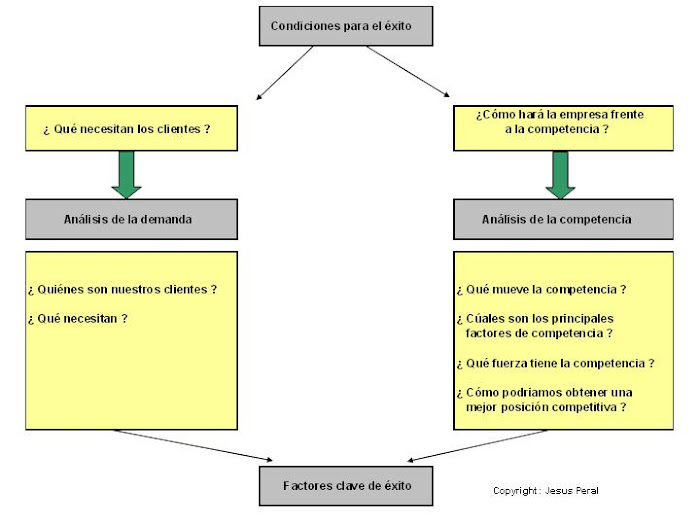
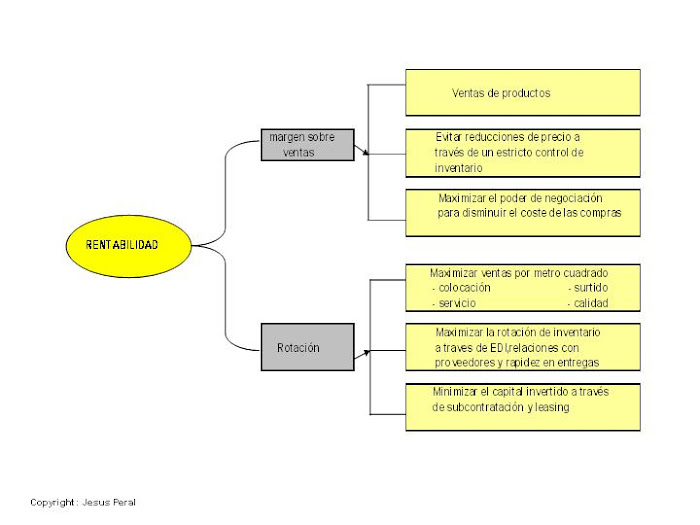
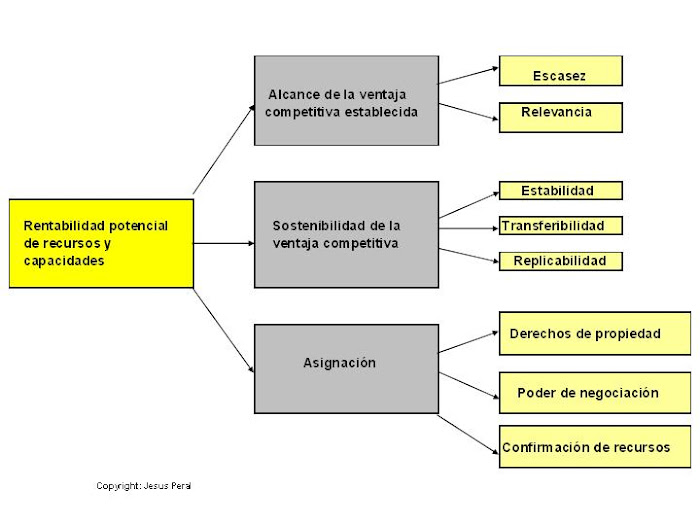
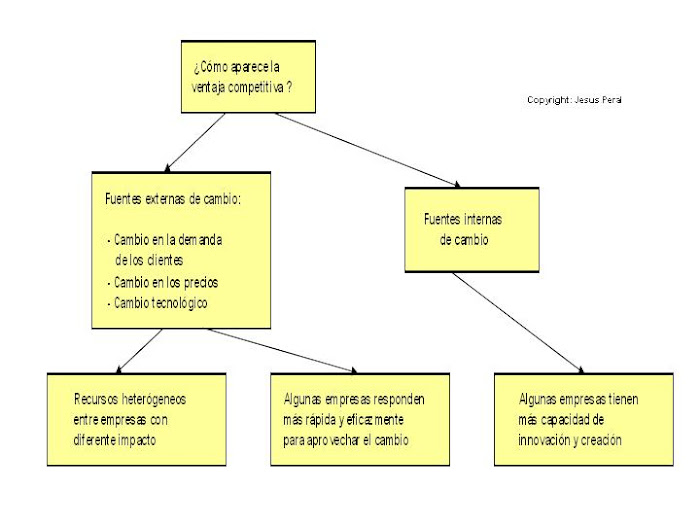
Find at the end of blog all charts related to Strategic Management topics commented in the posts


Mapa Estratégico Genérico/Strategy Map

Mapa Estratégico Genérico/Strategy Map
Mapa Estratégico Completo

Modelo de Dirección Estratégica/Strategic Management Model

Modelo de Dirección Estratégica/Strategic Management Model
Modelo desarrollado en las entradas 1 a 100. Ver archivo del blog
Búsqueda personalizada

sábado, 10 de mayo de 2014

La función del Finance Business Partner

El Finance Business Partner es un profesional perteneciente al departamento financiero que trabaja con otras áreas del negocio apoyando el proceso de toma de decisiones, tanto estratégicas como operacionales, a través del conocimiento y de opiniones que ayudan a mejorar el desempeño. En este sentido, el Finance Business Partner  debe tener visión de negocio y una alta inteligencia emocional para ayudar a articular las diferentes opciones y para influenciar las decisiones. Por lo tanto, necesita estar libre de las actividades básicas de finanzas para poder ofrecer el nivel de apoyo necesario a sus clientes internos.
 
Entre las actividades  más importantes que el Finance Business Partner lleva a cabo destacaría las siguientes:
  • Interpretación, explicación y gestión de las palancas del desempeño del negocio
  • Apoyar e influenciar las decisiones estratégicas y operacionales
  • Asesorar en la preparación de las hipótesis críticas del negocio y en las potenciales oportunidades de mejora
  • Realizar análisis a medida y recomendaciones en temas específicos
Como he dicho anteriormente, el Finance Business Partner debe utilizar un método diferente al del equipo de finanzas. Mientras éste continua centrado en el reporting y la gestión, el Finance Business Partner mira más al futuro y debe dar recomendaciones en relación al mercado, las tendencias macro-económicas y la dinámica de los competidores. Debe examinar el desempeño operacional desde diferentes puntos de vista para elaborar diferentes escenarios utilizando algunas herramientas avanzadas como el análisis de valor para el accionista, rendimiento de las inversiones, rentabilidad por cliente, rentabilidad de los canales de distribución o los costes basados en las actividades. Debe también hacer comparaciones, utilizar técnicas de consultoría y fomentar discusiones para asegurar el adecuado rigor en la evaluación de las opciones disponibles.
 
Por lo tanto, la pregunta clave, en línea con lo que he expuesto anteriormente, sería :
 
¿ Cómo alinear a los Finance Business Partners con el negocio ? o ¿ Cómo los Finance Business Partners pueden acordar con sus clientes internos en qué áreas de negocio habría que centrarse ?
 
Inicialmente, el reto es alcanzar el equilibrio entre el enfoque que quieren los clientes internos y dónde, el equipo de Finance Business Partners, cree que puede añadir más valor para ayudar en el desempeño del negocio. A medida que la credibilidad y la confianza crezcan, los Finance Business Partner verán como se solicita su opinión en relación al desempeño en todas las áreas del negocio. Esto, sin embargo, llevará tiempo, muchas horas de conversación y la necesidad de profundizar en el modelo. En un entorno ideal, los Finance Business Partners y sus clientes internos prepararían juntos la agenda.
 
Pero también hay barreras y otra pregunta típica:
 
¿ Cómo se puede medir la eficiencia de los Finance Business Partners ?
 
Lo habitual es medirla en base a un cuestionario, incluyendo a los Finance Business Partners y a sus clientes internos, donde se presente la situación del desempeño comparado con los objetivos en áreas de decisión específicas y haciendo  hincapié en las diferencias y progreso sobre los planes iniciales. También se puede medir aportando ejemplos específicos donde el Finance Business Partner , tuvo una influencia positiva en las decisiones, tanto estratégicas como operacionales, que se tomaron.
 
Otro punto importante, serían las líneas de reporte. Esto dependerá del nivel de madurez del modelo de Finance Business Partner que tenga la empresa. Normalmente, el equipo de Finance Business Partners deberá depender de finanzas, pero esta línea de reporte podría evolucionar e integrarse a un nivel más amplio del negocio a medida que su función madura dentro de la organización.
 
Finalmente, y a modo de resumen, indicar que el desempeño financiero de alto nivel sólo será logrado por aquellas organizaciones que inviertan en tener y retener a los mejores Finance Business Partners para que desarrollen sus habilidades esenciales, asignen los recursos adecuados a estos Finance Business Partners , se anticipen a las demandas del mercado y del negocio, desarrollando la función de este profesional centrándose en las áreas de decisión adecuadas.

sábado, 3 de mayo de 2014

Cómo evaluar al CEO : Gestión financiera y análisis de logros, objetivos y oportunidades

Esta es la última entrada relacionada con la evaluación al CEO de una organización.

Propongo las siguientes preguntas en relación con las competencias relacionadas con la gestión financiera y con el análisis de los logros , el desarrollo de objetivos y la búsqueda de oportunidades para garantizar el éxito de la empresa.

  1. ¿ Tiene conocimientos sólidos sobre la cuenta de resultados, el balance, el estado de flujos de efectivo y otros estados financieros que sean relevantes para el negocio  y para la posición financiera de la empresa ?
  2. ¿ Está apoyado por un Director Financiero competente y cualificado, y por otros gestores financieros que tengan responsabilidad en la gestión y control de los aspectos financieros/contables de la organización en su día a día ?
  3. ¿ Entiende el concepto de creación de valor y toma decisiones sobre dónde asignar recursos destinados a la maximización del valor de la empresa ?
  4. ¿ Se asegura de que los registros contables de la organización muestran la imagen fiel y están actualizados ?
En relación con los logros, objetivos y oportunidades, el CEO debería someterse a una evaluación final sobre sus logros durante el último ejercicio fiscal, identificando  las competencias personales que fueron más importantes para alcanzar los mismos.
 
Sobre el análisis  de la situación de la consecución de los objetivos se debería informar sobre cuales eran éstos y cual es el estado actual de los mismos.
 
El desempeño es otro factor muy importante. El CEO debería hacer una autoevaluación para buscar áreas de mejora en su desempeño y cómo desarrollar sus competencias para mejorar.
 
Finalmente deberían establecerse los objetivos para periodos sucesivos y diseñar los planes correspondientes para conocer cómo se espera alcanzar estos objetivos.
 
Y, como dije , en otra entrada anterior, la pregunta final sería :
 
¿ Qué metodología de gestión  siguen realmente los CEO en el entorno competitivo actual ?
 
Espero que alguno de ellos deje algún comentario en el blog.

sábado, 26 de abril de 2014

Cómo evaluar al CEO : Capacidad de gestión

En este segundo post de la serie "Cómo evaluar al CEO" propongo las siguientes preguntas en relación con su capacidad de gestión:
 
  1. ¿ Ha conseguido establecer una estructura eficiente en la organización asegurando que la gestión se centra en las funciones críticas necesarias para alcanzar la misión ?
  2. ¿ Delega eficientemente en los miembros de su equipo directivo y también en otros empleados en posiciones clave ?
  3. ¿ Muestra claramente las prioridades y se asegura que la gestión y la responsabilidad están enfocadas en estas prioridades ?
  4. ¿ Pide opinión de las partes interesadas incluyendo a empleados de todos los niveles para comprobar hacia donde van la dirección y las operaciones de la empresa ?
  5. ¿ Informa con asiduidad a los principales interesados sobre la visión, misión y las prioridades de la organización ?
  6. ¿ Garantiza que el trabajo de la organización está apoyado por procesos eficientes relacionados con la planificación, comunicación, medida del desempeño, gobierno y calidad, y todo ello en un entorno saludable ?
  7. ¿ Se ha asegurado de que la organización tiene establecidas políticas claras sobre cómo la empresa y los empleados deben actuar ?
De nuevo, para hacer una matriz de evaluación, se puede proceder a preparar un baremo que clasifique cada pregunta anterior y ayude al análisis de la situación actual.

lunes, 21 de abril de 2014

Cómo evaluar al CEO : Liderazgo

Inicio la primera de las entradas sobre cómo evaluar al CEO de una organización.
 
En esta entrada propongo las siguientes preguntas que se pueden hacer en relación con su capacidad de liderazgo:
 
  1. ¿ Ha definido claramente la misión de la organización ?
     2.  ¿ Ha definido una visión de la organización para el futuro ?
 
     3.  ¿ Ha conseguido atraer a un equipo directivo con el conocimiento, habilidades, energía y 
             pasión para hacer que la misión y la visión sean posibles ?
 
     4.  ¿ Lidera el proceso de planificación donde se deben establecer los objetivos anuales, las
             estrategias y los planes que deberían ser consistentes con la visión y la misión ?
 
     5.  ¿ Toma decisiones que permiten a la organización alcanzar mejor los objetivos ?
 
     6.  ¿ Demuestra habitualmente creatividad para identificar oportunidades y resolver los problemas
             a los que se enfrenta la empresa ?
 
     7.  ¿ Se comunica eficazmente con todas las partes que tienen intereses en la empresa, a nivel
             interno y externo, para recibir apoyo para la misión, visión, objetivos y dirección de  la
             organización ?
 
A partir de las anteriores preguntas se podría establecer un baremo dando puntos, por ejemplo, del 1 al 5, en función de cómo esta el CEO en relación a cada pregunta y poder construir una matriz de evaluación.

domingo, 20 de abril de 2014

¿ Cómo evaluar al CEO de una organización ?

Inicio una serie de entradas destinadas a la evaluación del CEO de una organización desde las diferentes competencias que debe tener el máximo ejecutivo.

Entre estas competencias comentaré:

  • Liderazgo
  • Capacidad de gestión
  • Relaciones con el Consejo de Administración
  • Gestión Financiera
  • Logros y objetivos
  • Oportunidades para mejorar el desempeño
  • Planificación de Objetivos

La última de estas entradas terminará con la pregunta más importante:

¿ Que opina un CEO actual de lo comentado en las entradas ?

Sería interesante recibir sus comentarios y opiniones para enriquecer el tema y conocer experiencias actuales en un entorno competitivo tan dinámico y cambiante como el que viven actualmente las empresas.
domingo, 6 de abril de 2014

Proposición de valor: ¿ Qué papel desempeña el cliente ?

Aunque los factores relacionados con los clientes deberían jugar un papel importante para determinar el énfasis que hay que poner en los valores comentados en el anterior post, las proposiciones de valor muestran, con frecuencia y en la práctica, la perspectiva del proveedor desde el momento en que expresan los beneficios predeterminados por el mismo.
 
Es también cierto que los clientes no perciben todas las ofertas y proveedores con la misma importancia desde su punto de vista. En este sentido el énfasis dentro de la proposición de valor puede ser distinto dependiendo de la predisposición de cada cliente.
 
Uno de los mayores retos para formular proposiciones de valor enfocadas al valor en uso viene de la creación de centrales de compra por parte de los clientes dado que la función de estos centros puede ser diferente dentro de los procesos habituales de compra. El hecho de que se pueda crear una relación entre clientes y proveedores podría funcionar bien a nivel operativo y de usuario pero no garantiza que las ofertas futuras sean consideradas de alto potencial para crear valor. Es posible que el intento de mejorar las proposiciones de valor pueda fracasar con un centro de compras debido a la falta de autoridad o a un pobre entendimiento de las operaciones de la empresa. Para relacionarse , con éxito, con los clientes es necesario, no sólo trabajar efectivamente con los compradores sino también entender la conexiones internas de estos compradores en su organización.
 
Cuando la oferta es más amplia, es importante mantener contactos con los clientes en diferentes niveles organizativos.  Por ejemplo, si estamos vendiendo piezas de recambio puede que el proceso de venta  sólo requiera un contacto a nivel operativo. Pero si estamos vendiendo aviones, es posible que sea necesario tener relaciones con diversos departamentos y llevar las negociaciones al máximo nivel de gestión.
 
A veces los tomadores de las decisiones pueden guiarse principalmente por objetivos financieros a corto plazo e incentivos basados en  el valor de intercambio y transaccionales. Las políticas financieras pueden condicionar lo que se compra y cómo la acción de comprar debe realizarse. En este sentido las políticas financieras tienen un impacto directo en la viabilidad de una determinada proposición de valor, y consecuentemente también en la orientación a este valor. Los clientes pueden poner, incluso, límites a los periodos contractuales lo que significa que las inversiones recíprocas que pretenden incrementar el valor en el largo plazo no son posibles.
 
Se puede decir que los clientes juegan tres papeles distintos en el proceso de creación de valor : usuario, pagador y comprador, ya sea a nivel individual o de la organización. Mientras que el papel de usuario se refiere principalmente al valor en uso y el del pagador al valor de intercambio, el del comprador abarca ambos. En algunos entornos las tres funciones son desempeñadas por la misma persona. En otras por diferentes individuos. 
 
En general, la función clave del pagador es ser el "guarda",  quien decide o influencia o alguna combinación de los tres. Esto quiere decir que se inclinará por criterios orientados al valor de intercambio cuando tenga que tomar decisiones sobre las compras. El foco en el valor  de intercambio puede convenir a proveedores de bajo coste que intentan incrementar las ventas y la cuota de mercado no teniendo demasiado interés en tener una estrecha colaboración con los clientes para la creación de proposiciones de valor que sean mutuamente beneficiosas. Esta es una razón por la que las empresas que compiten en poner énfasis en el valor en uso lo encuentran importante no sólo para relacionarse con los clientes a nivel operativo, como usuario, sino también para llevar a cabo actividades conjuntas que tienen como fin incrementar el conocimiento de los productos e identificar nuevas oportunidades para la creación de valor.

sábado, 29 de marzo de 2014

La dinámica de las proposiciones de valor


En la perspectiva del servicio dentro del proceso de marketing, se hace referencia explícita a la co-creación de valor. Desde esta perspectiva el concepto de valor se entiende, más que como un atributo implícito del producto como un elemento que se crea por la interacción con los clientes y que tiene lugar dentro del proceso de las relaciones habituales con ellos. Es decir, es medido por lo que podríamos llamar valor en uso, utilizando el término contable, en lugar de utilizar los estándares de calidad que se derivan de lo que podríamos llamar valor de intercambio. Desde esta visión, las empresas no “entregan” valor sino que en su lugar ofrecen proposiciones que tienen  el  potencial de co-crear valor en colaboración con los clientes, como promesas de valor recíproco, que funcionan hacia y desde los clientes ayudando a conseguir un intercambio equitativo.

Teniendo en mente lo anteriormente expuesto, en las próximas entradas comentaré la necesidad de entender profundamente los enfoques al valor de intercambio y al valor en uso.

Existen cuatro principios que ayudan a las empresas a crear proposiciones de valor competitivas. Cuando se consigue entender  el equilibrio necesario entre el valor de intercambio y el valor en uso en las proposiciones de valor, los encargados de tomar decisiones pueden reconocer, definir y aprovechar las oportunidades de creación de valor. Es decir, la aplicación de la perspectiva del servicio puede ser la llave para  abrir el potencial para ganar una ventaja competitiva en el mercado. En este punto, hay que diferenciar entre el concepto de proposición de valor y la oferta de servicios críticos. La primera generalmente precede a la segunda. Antes de que el acuerdo comercial se haya  alcanzado, las consideraciones de proveedores y clientes convergen en lo que se podría llamar una “proposición de valor recíproca”.

Como indiqué antes, en las próximas entradas, comentaré los conceptos de valor de intercambio y de valor en uso. También comentaré el papel que juegan los centros y prácticas de compras de los clientes para facilitar o contener las oportunidades de creación de valor. Indicar, que un centro de compras puede ser cualquier entidad involucrada en la toma de decisiones, un grupo de empleados en una organización privada o pública, una persona o una familia e incluso una comunidad. Finalmente expondré las capacidades necesarias para elaborar proposiciones de valor competitivas y resumiré la dinámica de las proposiciones de valor que nacen de la perspectiva del servicio, incluyendo los cuatro principios indicados anteriormente.